Directeur
Comprendre les particularités de la prévention en tant que produit d’assurance : fonctionnement, leviers, stratégies à adopter.
Le projet en chiffres
Dans l’assurance, la prévention des risques est un enjeu stratégique, soutenu par une collaboration étroite entre assureurs et secteur public (Convention État-Assureurs pour la sécurité routière, programme « Transition écologique des communes » d’AXA). Les assureurs adoptent une approche proactive : mieux protéger leurs clients en les éduquant, mais aussi maîtriser leurs coûts en réduisant la sinistralité.
Or la prévention semble suivre la logique de cycle de vie d’un produit assurantiel, avec ses contraintes, bénéfices et paradoxes.
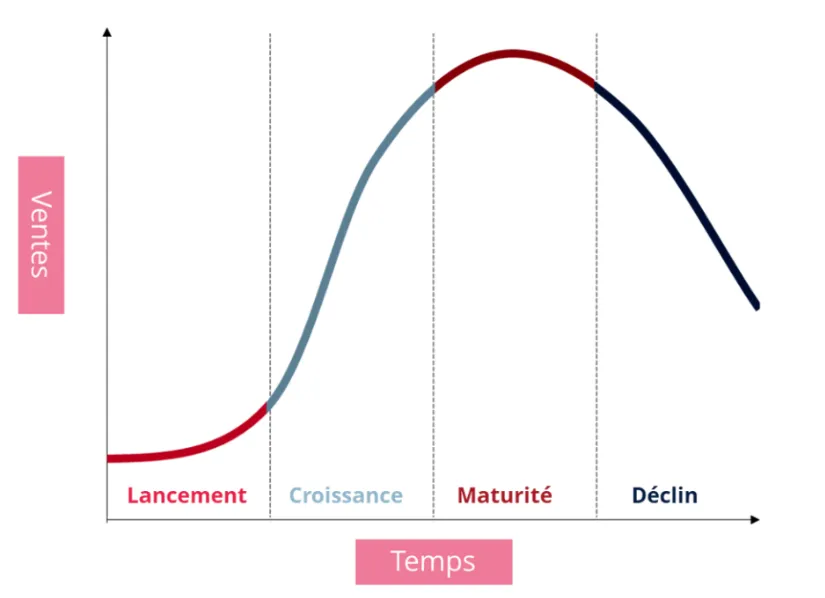
Le lancement : l’importance de la sensibilisation
Le produit pénètre le marché après une phase d’évangélisation. On peut y classer les risques cyber ou la santé mentale : nouveaux, ils répondent à des besoins émergents et supposent d’investir dans la sensibilisation pour créer la demande. Paradoxe : la mise en lumière des conséquences peut s’avérer anxiogène. Prévenir, ici, c’est faire prendre conscience.
La croissance : une phase d’instabilité
Croissance rapide et prise de parts de marché. On peut y ranger la prévention des risques climatiques : la fréquence des événements extrêmes a fait prendre conscience du risque, la demande et la sinistralité croissent, et assureurs comme pouvoirs publics investissent. Paradoxe : maîtriser l’investissement alors que le business model est encore mouvant et la rentabilité chahutée.
La maturité : le retour sur investissement
La croissance ralentit, les parts de marché s’installent, la rentabilité se maîtrise (cash cows), mais la concurrence s’intensifie et de nouveaux entrants disruptent. Les risques quotidiens ou professionnels sont dans cette phase : bien connus, largement couverts. L’objectif devient la diminution du coût du risque pour rester compétitif (S/P, ROI).
Le déclin : en tirer profit
La demande diminue, le marché sature, les investissements se contiennent et la consolidation devient un relais de croissance. L’assurance des risques routiers illustre cette phase : véhicules plus sûrs et prévention efficace (ceinture, alcool, vitesse) réduisent l’accidentologie. La prévention atteint alors un seuil et devient surtout un vecteur d’image et d’éducation, un outil de marketing et de notoriété pour conforter l’image d’assureur responsable, en attendant un relais de croissance (parc de véhicules autonomes).
Les objectifs annexes de la prévention
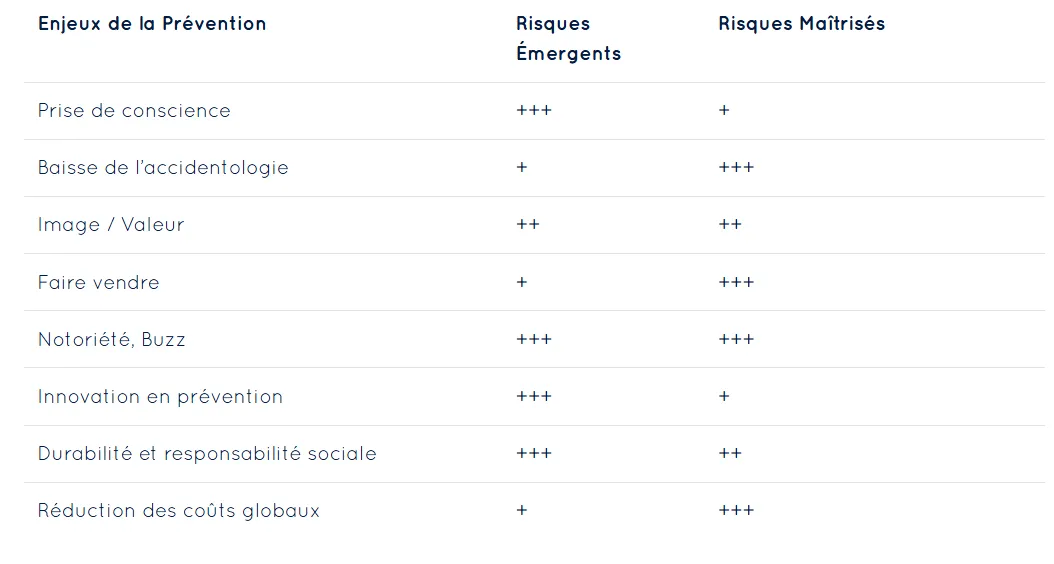
Au-delà de la réduction des sinistres, la prévention poursuit d’autres objectifs :
- prise de conscience et lobbying, avec l’appui des pouvoirs publics ;
- image et valeurs, par la démonstration d’engagements ;
- développement des ventes, par la prise de conscience et la couverture des aversions ;
- notoriété, via la couverture médiatique de certaines actions ;
- innovation (technologies de détection, data, IA) ;
- alignement sociétal (risques environnementaux et climatiques) ;
- baisse de certains coûts par la détection et l’atténuation précoces.
Le tableau ci-dessous résume l’importance relative de chaque enjeu selon la maturité du risque (émergent ou maîtrisé) :
Les produits de prévention, avenir de l’assurance ?
« Cœur battant » et défi perpétuel du secteur, la prévention est un paradoxe : produit rarement assumé, elle nourrit pourtant la « bottom line » (baisse des coûts) comme la « top line » (notoriété, ventes). Historiquement concentrée sur les assurances obligatoires, elle devient un levier stratégique proactif d’innovation, de marketing, de réputation, de croissance et de rentabilité, symbole de l’adaptabilité d’un secteur en mutation.