Manager
Directive CSRD : quels sont les enjeux des DAF pour les ETI ? C’est la question à laquelle répondent nos experts dans cet article.
Le projet en chiffres
Depuis janvier 2024, les grandes entreprises et Entreprises de Taille Intermédiaire (ETI) de plus de 500 salariés se mettent en conformité avec la réglementation CSRD, en préparant le premier reporting à éditer début 2025. Le défi est important pour les grandes entreprises (étendue de la chaîne de valeur, impacts de double matérialité…), qui disposent pourtant de ressources et d’un historique sur la DPEF. Il l’est tout autant pour la majorité des ETI, non encore soumises au reporting. Cet article décrypte en quoi la CSRD bouscule les enjeux des DAF d’ETI.
2026, le jalon clé pour la majorité des ETI
Aujourd’hui, 2/3 des ETI comptent moins de 500 salariés en France. Elles entrent donc dans un périmètre distinct des grandes entreprises, avec un jalon différent pour la mise en œuvre du rapport CSRD. Rappel du contexte et de ses spécificités :
C’est quoi ?
La CSRD (Corporate Sustainability Reporting Directive) est la réforme européenne qui engage les entreprises à produire un rapport extra-financier annuel sur leur durabilité.
Pourquoi ?
La durabilité est au centre de la CSRD : il s’agit d’évaluer la capacité des entreprises à intégrer les considérations économiques, environnementales et sociales dans leur fonctionnement. Les ETI doivent donc intégrer, dans un temps réduit, la durabilité à leur stratégie.
Pour qui ?
Les grandes entreprises de plus de 250 salariés et les sociétés cotées, dont les PME cotées.
Quand ?
Applicable en France depuis le 1er janvier 2024 pour les grandes entreprises, le jalon clé est le 1er janvier 2026 pour les PME et une majorité d’ETI répondant aux critères :
- plus de 250 salariés
- CA > 50 M€
- Total bilan > 25 M€
Comment ?
Le rapport peut contenir jusqu’à 1 178 indicateurs selon l’activité (70 % qualitatifs, 30 % quantitatifs). Sa mise en œuvre s’appuie sur les ESRS (European Sustainability Reporting Standards), qui structurent la production du rapport en trois macro-étapes :
- Identifier : la chaîne de valeur amont et aval de l’entreprise.
- Évaluer : les impacts de l’entreprise et de sa chaîne de valeur via la « double matérialité ».
- S’engager : sur un plan stratégique et opérationnel d’amélioration des impacts à court, moyen et long terme.
La complexité du rapport et le nombre d’indicateurs imposent d’anticiper ce chantier. Et la taille des ETI fait émerger des difficultés propres à leur mise en œuvre.
La structure des ETI : une complexité pour le rapport CSRD
Très agiles pour adapter leur structure, les ETI restent sensibles aux aléas (croissance faible, tensions sur les matières premières, ruptures dans la chaîne de valeur, évolutions technologiques…). Les stratégies de regroupement (fusions, rachats) génèrent par ailleurs une croissance parfois trop rapide pour que les fonctions suivent le rythme, autant de sources de difficultés dans la mise en conformité. Au regard des premiers travaux, trois difficultés ressortent :
- Une capacité limitée à répondre aux mêmes exigences que les grandes entreprises, faute de ressources.
- Une organisation peu optimisée autour du reporting extra-financier (gouvernance durabilité minimale, structuration Data limitée, absence de direction RSE…).
- Une implication parfois trop limitée de la Direction financière, au regard de sa responsabilité d’audit et des enjeux stratégiques de durabilité.
Dans un contexte économique instable, la priorité des DAF, au-delà de la conformité, doit être de sécuriser les risques économiques tout en détectant les opportunités qu’ouvrira le reporting, dans une démarche de transformation progressive.
L’expertise des DAF : une source de transformation efficace pour les ETI
Responsables en matière d’audit et au cœur de la vision stratégique, les directions financières peuvent prétendre à un rôle central dans la mise en œuvre du rapport, aux côtés de l’ensemble des contributeurs, et dans la gestion des risques et opportunités liés à la durabilité.
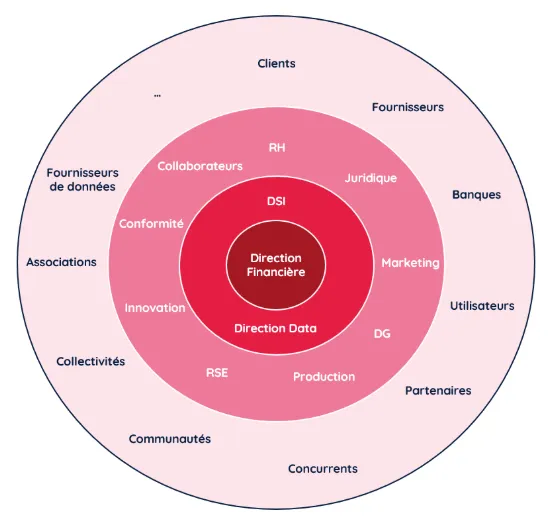
La priorité n°1 du chantier CSRD étant la mise en conformité d’un reporting dont la DAF répondra auprès des Commissaires aux comptes, celle-ci occupe une position critique au centre des parties prenantes. Grâce à l’expertise Sideby en accompagnement des directions financières et à sa démarche de diagnostic et de mise en œuvre du rapport, transformer les principaux risques en opportunités permet de sécuriser le déploiement et d’améliorer la trajectoire économique sur certains enjeux des ETI.
Transformer les risques portés par la DAF en opportunités
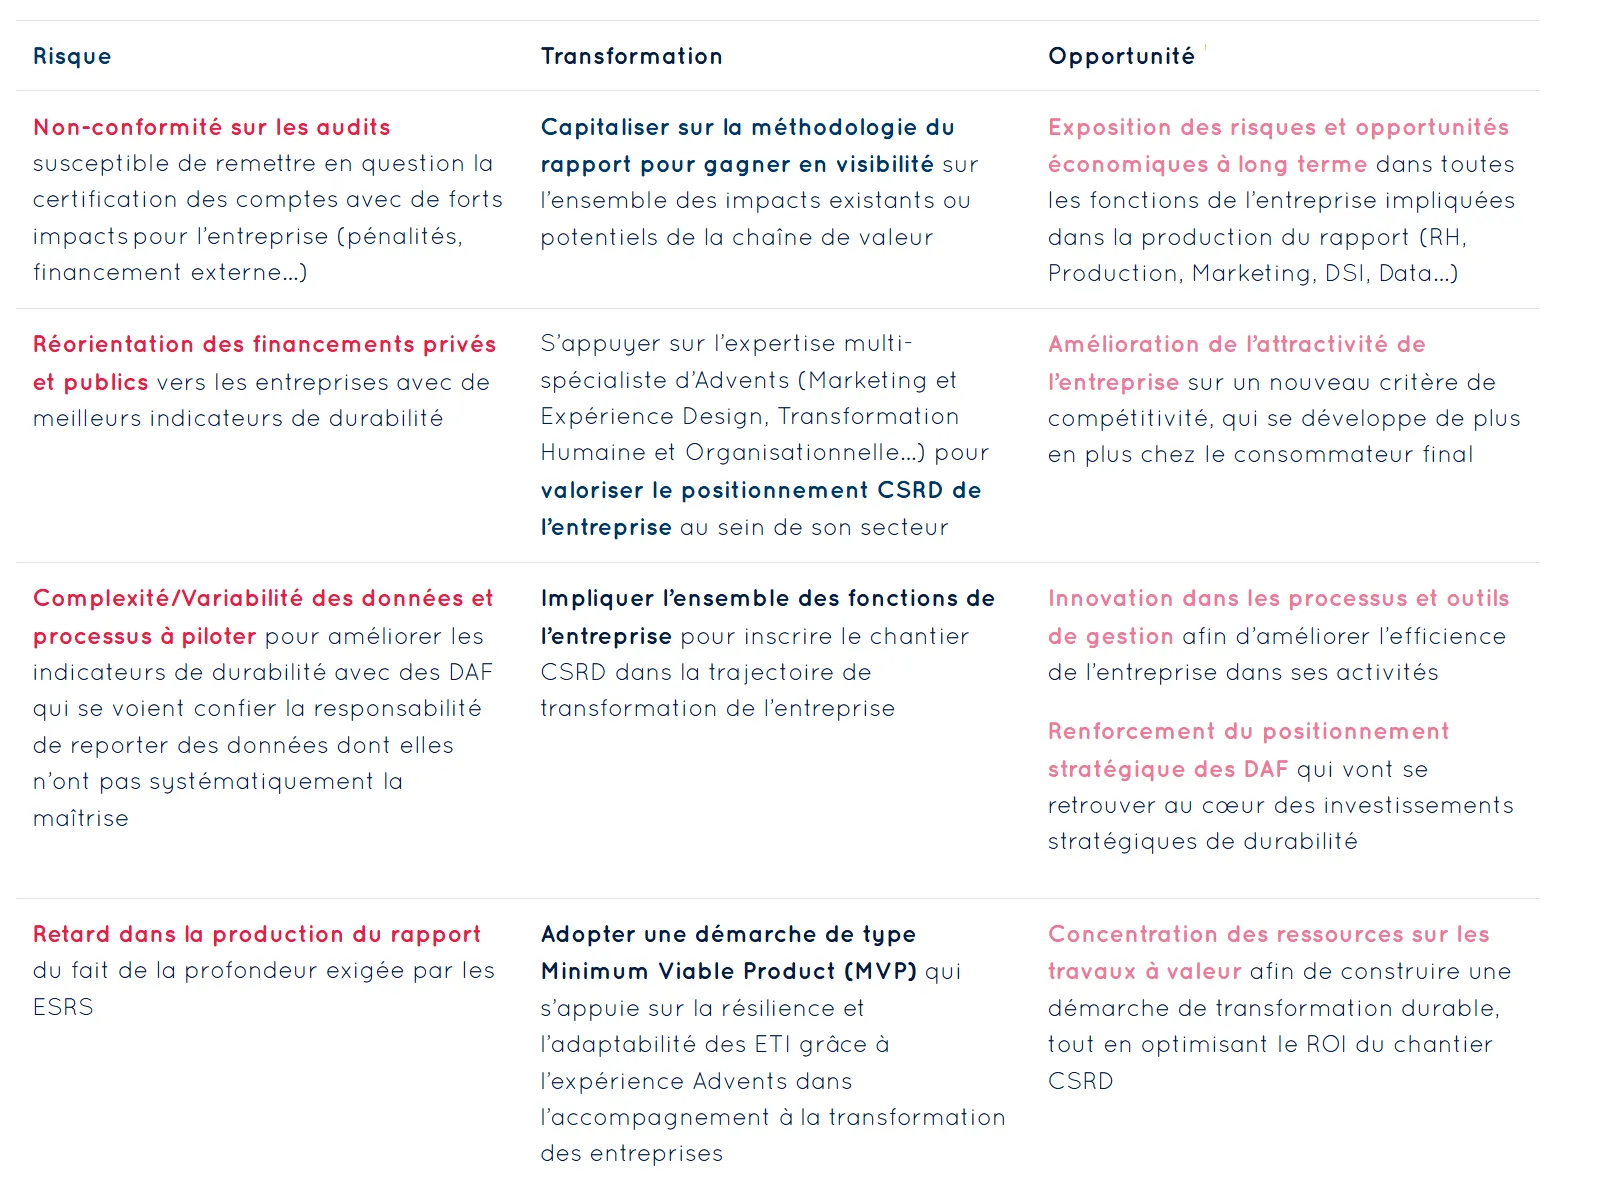
Quelle conclusion ?
Même soumises à des difficultés propres, les ETI disposent de nombreux atouts pour mettre en œuvre rapidement le reporting CSRD, tout en optimisant le rapport opportunités / risques.
Ce sujet vous intéresse ? Découvrez notre Inside Story « Construction d’une trajectoire durable CSRD »